Caută pe acest blog:

15 ianuarie 2014

Calendarul fiscal al anului 2014


După cum probabil, știți deja, declararea și plata impozitelor se face anual în zilele de 25 ale fiecărei luni, însă există și o serie de termene limită. Pentru a nu avea neplăceri în această privință și pentru a fi la curent cu obligațiile dumneavoastră fiscale, iată care sunt cele mai importante termene ale anului 2014:

  •    15 ianuarie - Persoanele fizice care realizează venituri din chirii trebuie să depună Declaraţia 220 privind aceste venituri.
  •     27 ianuarie - Puteţi depune o notificare privind aplicarea sau încetarea aplicării sistemului TVA la încasare, care a devenit opţională.
  •         31 ianuarie - Persoanele juridice care optează pentru plata impozitului pe veniturile microîntreprinderilor trebuie să-şi depună declaraţia de înregistrare fiscală în acest scop.
  •      25 februarie - ONG-urile şi societăţile agricole trebuie să-şi declare profitul pe 2013.
  •      25 martie - Plătitorii de impozit pe profit trebuie să-şi declare şi să plătească acest impozit pe anul 2013.
  •      31 martie - Proprietarii trebuie să-şi plătească taxele locale pe clădiri, terenuri şi autovehicule.
  •      1 aprilie - Intră în vigoare acciza suplimentară (7 eurocenţi/litru) pe benzină şi motorină. Tot din această zi cresc accizele la tutun.
  •       30 aprilie - Instituţiile publice şi ONG-urile trebuie să depună bilanţurile pe 2013.
  •     26 mai - Persoanele fizice care au realizat venituri din activităţi independente, din chirii sau din activităţi agricole trebuie să-şi declare aceste venituri pe 2013. Tot la această dată trebuie declarată destinaţia sumei reprezentând până la 2% din impozitul anual. De asemenea, până la 26 mai trebuie declarată şi plătită prima tranşă pe acest an din impozitul pe construcţii, celebra „taxă pe stâlp“.
  •      30 mai - Societăţile comerciale private sau de stat trebuie să-şi depună bilanţurile pe 2013.
  •       1 septembrie - Cresc accizele pe alcool.
  •      25 septembrie - A doua rată la „taxa pe stâlp“.
  •      27 octombrie - Agricultorii plătesc anticipat 50% din impozitul pe venitul din activităţile agricole (prima rată).
  •       15 decembrie - A doua rată (50%) la impozitul agricol. 
SSursa: www.adevarul.ro 

14 ianuarie 2014

Înscrieri pentru ajutor de minimis


Cei care dețin o afacere și intenționează să facă investiții, însă nu beneficiază de suportul financiar necesar, pot profita de  ajutorul oferit de stat pentru antreprenorii a căror afacere nu depășește suma de 200.000 de euro pe o perioada de trei ani fiscali.

Este vorba despre ajutorul de minimis în valoare de până la 100.000 de euro. Acest lucru înseamnă ca statul acordă finanțare nerambursabilă in procent de 90% din valoarea totală a cheltuielilor cu condiția ca acestea să nu depășească pragul de 100.000 de euro.

Înscrierile pentru ajutorul de minimic încep la data de 15 ianuarie și se încheie pe data de 24 ianuarie. Toate informațiile necesare obținerii finanțării, ghidul solicitantului, precum și formularele de înscriere le puteți găsi accesând site-ul AIPPIMM.

Menționăm că bugetul maxim al schemei de ajutor de minimis este de 500 milioane lei, din care 250 milioane lei pentru anului fiscal 2014 si 250 milioane lei pentru 2015.

13 ianuarie 2014

Modificarea perioadei fiscale a TVA


aducem astăzi în atenție modificările în ceea ce privește perioada fiscală a TVA și documentele pe care contribuabilii sunt obligați să le depună în acest an.

Stabilirea perioadei fiscale se face în funcție de cifra de afaceri realizată în anul anterior luându-se în considerare și achizițiile intracomunitare efectuate în anul care a trecut.

Cei cu cifra de afaceri mai mică de 100.000 euro, care în 2013 au avut ca perioadă fiscală luna calendaristică și nu au efectuat achiziții intracomunitare de bunuri anul trecut, perioada fiscală va fi în 2014 trimestrul. Aceștia sunt obligați să depună:
  •     declarația de mențiuni 010 (pentru persoane juridice, asocieri si alte entitati fara personalitate juridica)
  •      sau declarația de mențiuni 070 (pentru persoanele fizice care desfasoara activitati economice în mod independent sau exercita profesii libere)


De asemenea, schimbarea perioadei fiscale din lună în trimestru trebuie menționată în formulare, precum și neefectuarea de achiziții intracomunitare de bunuri în formularul 094, dacă este cazul.

Pe de altă parte, cei care au depăși cifra de 100.000 euro in 2013, vor deveni în 2014 plătitori de TVA lunar și vor depune aceleași formulare menționând schimbarea perioadei fiscale.


8 ianuarie 2014

Noi reguli de contabilitate in 2014


Cum era de așteptat, anul 2014 este însoțit de numeroase schimbări chiar și în ceea ce privește domeniul contabil. Astfel, potrivit ultimelor reglementări înregistrarea contabilă a certificatelor verzi și contabilitatea operațiunilor privind conectarea utilizatorilor la rețelele de utilități sunt doar câteva dintre ariile ce vor suferi modificări.

Conform Ordinului MFP nr. 2067/2013, producătorii de energie din surse regenerabile, care beneficiază de certificate verzi emise de operatorul de transport și sistem vor evidenția lunar dreptul de a primi certificate verzi. Creanța aferentă certificatelor verzi se va evalua în funcție de numărul de certificate verzi de primit și prețul de tranzacționare de la data stabilirii acestui drept, publicat de operatorul pieței de energie electrică (OPCOM).

La sfârșitul exercițiului financiar, certificatele verzi evidențiate în contul 507 «Certificate verzi acordate» se vor evalua la prețul de tranzacționare publicat de operatorul pieței de energie electrică (OPCOM) pentru ultima tranzacție, cu reflectarea în rezultatul perioadei a diferențelor rezultate (contul 768 «Alte venituri financiare» sau contul 668 «Alte cheltuieli financiare»).

În cazul racordării utilizatorilor la rețeaua electrică, contravaloarea cheltuielilor suportate de utilizatori cu racordarea reprezintă imobilizări necorporale de natura drepturilor de utilizare, iar acestea se vor evidenția în contul 205 «Concesiuni, brevete, licențe, mărci comerciale, drepturi și active similare»/analitic distinct.

Se modifică și planul de conturi general prin introducerea a 5 noi conturi:
  •     1491 „Pierderi rezultate din reorganizări și care sunt determinate de anularea titlurilor deținute” (A)
  •     1495 „Alte pierderi legate de instrumentele de capitaluri proprii” (A)
  •     266 „Certificate verzi amânate” (A)
  •     507 „Certificate verzi acordate” (A
  •     455„Contribuția unității la asigurările de viață” (A).

Prevederile privind creanțele preluate prin cesionare au fost și ele modificate, în sensul că acestea vor fi evidențiate în contabilitate la costul de achiziție, valoarea nominală a acestora fiind urmărită în afara bilanțului.

De asemenea, punctele cadou acordate de firme în cadrul programelor de fidelizare a clienților vor fi contabilizate din 1 ianuarie 2014 ca venit în avans, lucru care nu era specificat în vechea legislație.

Sursa: www.avocatnet.ro

6 ianuarie 2014

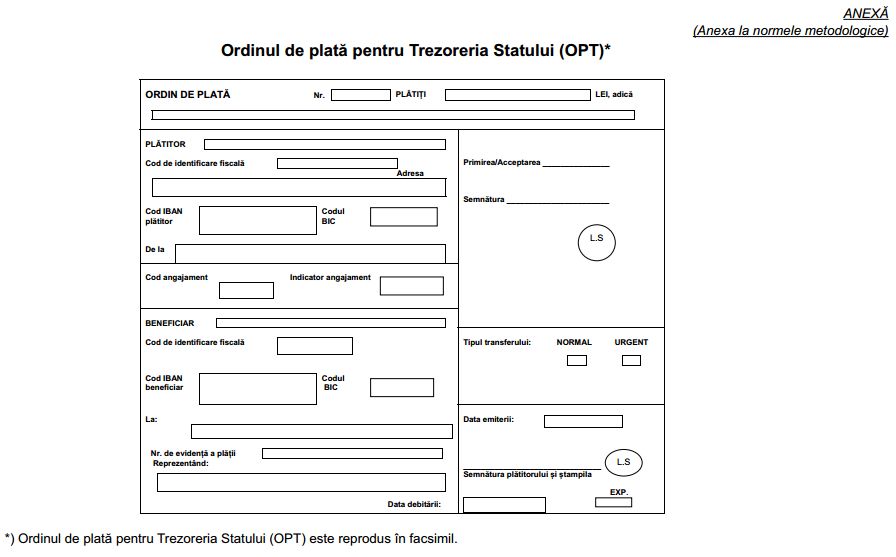
Ordinele de plată au un nou model de la 1 ianuarie


Anul 2014 aduce modificări în ceea ce privește modalitatea de achitare a taxelor și impozitelor printr-un nou model al ordinelor de plată. Ministerul Finațelor Publice a modificat acest document încă din luna decembrie 2013 în timp ce ANAF a modificat programul online de emitere a unor astfel de documente.

Astfel, Ordinul MFP nr. 2007/2013 modifică modalitatea de efectuare a plăților către și de la Trezoreria Statului, acest instrument fiind utilizat atăt de către firme, cât și de către instituțiile statului. În acest sens, sunt introduse două noi rubrici în cuprinsul ordinului de plată pentru Trezoreria Statului și anume:
-       “Cod angajament”
-       “Indicator angajament”
 care vor fi completate de către entitățile publice înrolate în sistemul “Controlul angajamentelor bugetare”.

Potrivit legislației în vigoare, OPT este utilizat de către:
  •     persoane fizice și juridice pentru achitarea impozitelor, taxelor și a altor obligații, achitarea unor sume reprezentând contravaloarea serviciilor prestate sau a buurilor livrate și transferul sumelor încasate către conturile deschise la Trezoreria Statului
  •      ordonatori de credite pentru achitarea impozitelor, taxelor și a altor obligații datorate bugetului de stat, precum și achitarea obligatiilor către furnizori și creditori
  •    Ministerul Finanțelor Publice și unitățile descentralizate pentru restituiri de venituri bugetare incasate necuvenit, compensari si regularizari din bugetul de stat


De reținut că acest document se utilizează numai pentru decontări în cadrul Sistemului electronic de plăți. Noul tip de formular îl puteți obține accesând noul tip de ordin de plată.